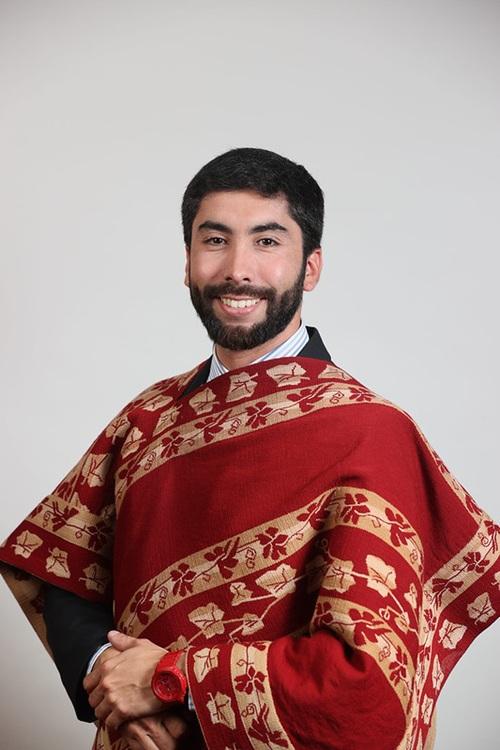
Felipe Camaño Cárdenas

Cámara de Diputadas y Diputados · 2026-2030

Felipe Camaño Cárdenas

Independientes11 de marzo de 2026 – 10 de marzo de 2030

Asistencia

92.9%

Participación en votaciones

98.4%

Cómo vota

71% a favor · 25% en contra · 4% abstención

Trayectoria política

  • Independientes — 11 de marzo de 2026 – actual
  • Independientes — 11 de marzo de 2022 – 10 de marzo de 2026

Gastos y asignaciones · período vigente

$104.348.481

Total rendido, sumando personal de apoyo y operacional.

+4.3% en gasto operacional Promedio operacional de la cámara: $28.660.967
Personal de apoyo$74,5 M
Operacional$29,9 M
may.jun.jul.ago.sept.oct.

mayo de 2026 a octubre de 2026. El mes en blanco es el más alto entre los meses comparables. agosto y septiembre suman solo personal de apoyo, así que su altura no es comparable con la del resto.

Votaciones

322 registros · Actualizado 27/10
16777-07(sin título)12-08-26No votaAprobado
18210-06(sin título)12-08-26No votaAprobado
16300-07(sin título)11-08-26A favorAprobado
18389-04(sin título)05-08-26A favorAprobado
18524-05(sin título)05-08-26A favorAprobado
18258-07(sin título)04-08-26A favorAprobado

Asistencia a sesiones de sala

Actualizado 27/10

92.9%

Tasa de asistencia

84 sesiones elegibles

Estados de sesión

  • ✓ Asiste78
  • ◐ Justificada6
  • × Ausente0

117 de 155

Posición entre pares

Percentil 25.2

96.4%

Mediana de la cámara

Promedio 93.5%

Asistencia por mes

  • marzo de 2026100.0%
  • abril de 2026100.0%
  • mayo de 2026100.0%
  • junio de 2026100.0%
  • julio de 202690.9%
  • agosto de 202661.5%
  • septiembre de 2026100.0%
  • octubre de 2026100.0%
Detalle por sesión (84)
N.° 81Ordinaria fuente ↗ 26-10-2026, 8:00 p. m.✓ Asiste—
N.° 80Ordinaria fuente ↗ 21-10-2026, 1:03 p. m.✓ Asiste—
N.° 79Ordinaria fuente ↗ 20-10-2026, 1:03 p. m.✓ Asiste—
N.° 78Ordinaria fuente ↗ 19-10-2026, 8:01 p. m.✓ Asiste—
N.° 77Ordinaria fuente ↗ 07-10-2026, 1:05 p. m.✓ Asiste—
N.° 76Especial fuente ↗ 06-10-2026, 10:05 p. m.✓ Asiste—
N.° 75Ordinaria fuente ↗ 06-10-2026, 1:00 p. m.✓ Asiste—
N.° 74Ordinaria fuente ↗ 05-10-2026, 8:00 p. m.✓ Asiste—
N.° 73Ordinaria fuente ↗ 30-09-2026, 1:04 p. m.✓ Asiste—
N.° 72Ordinaria fuente ↗ 29-09-2026, 1:02 p. m.✓ Asiste—
N.° 71Ordinaria fuente ↗ 28-09-2026, 6:05 p. m.✓ Asiste—
N.° 70Ordinaria fuente ↗ 23-09-2026, 1:03 p. m.✓ Asiste—
N.° 69Especial fuente ↗ 22-09-2026, 10:09 p. m.✓ Asiste—
N.° 68Ordinaria fuente ↗ 22-09-2026, 1:02 p. m.✓ Asiste—
N.° 67Ordinaria fuente ↗ 21-09-2026, 10:37 p. m.✓ Asiste—
N.° 66Ordinaria fuente ↗ 09-09-2026, 1:00 p. m.✓ Asiste—
N.° 65Ordinaria fuente ↗ 08-09-2026, 1:00 p. m.✓ Asiste—
N.° 64Ordinaria fuente ↗ 07-09-2026, 8:03 p. m.✓ Asiste—
N.° 63Ordinaria fuente ↗ 02-09-2026, 2:00 p. m.✓ Asiste—
N.° 62Ordinaria fuente ↗ 01-09-2026, 2:00 p. m.✓ Asiste—
N.° 61Ordinaria fuente ↗ 31-08-2026, 9:00 p. m.✓ Asiste—
N.° 60Ordinaria fuente ↗ 19-08-2026, 2:04 p. m.◐ JustificadaLicencia médica (Art. 42)
N.° 59Especial fuente ↗ 18-08-2026, 11:33 p. m.◐ JustificadaLicencia médica (Art. 42)
N.° 58Ordinaria fuente ↗ 18-08-2026, 2:03 p. m.◐ JustificadaLicencia médica (Art. 42)
N.° 57Ordinaria fuente ↗ 17-08-2026, 9:00 p. m.◐ JustificadaLicencia médica (Art. 42)
N.° 56Ordinaria fuente ↗ 12-08-2026, 2:03 p. m.◐ JustificadaImpedimento grave (Art. 42)
N.° 55Especial fuente ↗ 11-08-2026, 11:30 p. m.✓ Asiste—
N.° 54Ordinaria fuente ↗ 11-08-2026, 2:04 p. m.✓ Asiste—
N.° 53Ordinaria fuente ↗ 10-08-2026, 9:00 p. m.✓ Asiste—
N.° 52Ordinaria fuente ↗ 05-08-2026, 2:02 p. m.✓ Asiste—
N.° 51Especial fuente ↗ 04-08-2026, 11:01 p. m.✓ Asiste—
N.° 50Ordinaria fuente ↗ 04-08-2026, 2:02 p. m.✓ Asiste—
N.° 49Ordinaria fuente ↗ 03-08-2026, 9:00 p. m.✓ Asiste—
N.° 48Especial fuente ↗ 22-07-2026, 9:30 p. m.✓ Asiste—
N.° 47Ordinaria fuente ↗ 22-07-2026, 2:01 p. m.✓ Asiste—
N.° 46Ordinaria fuente ↗ 21-07-2026, 2:00 p. m.✓ Asiste—
N.° 45Ordinaria fuente ↗ 20-07-2026, 9:00 p. m.✓ Asiste—
N.° 0Congreso Pleno fuente ↗ 15-07-2026, 3:00 p. m.✓ Asiste—
N.° 44Ordinaria fuente ↗ 15-07-2026, 1:48 p. m.✓ Asiste—
N.° 43Ordinaria fuente ↗ 14-07-2026, 2:01 p. m.✓ Asiste—
N.° 42Ordinaria fuente ↗ 13-07-2026, 9:00 p. m.✓ Asiste—
N.° 41Ordinaria fuente ↗ 08-07-2026, 2:03 p. m.✓ Asiste—
N.° 40Ordinaria fuente ↗ 07-07-2026, 2:02 p. m.✓ Asiste—
N.° 39Ordinaria fuente ↗ 06-07-2026, 9:05 p. m.◐ JustificadaImpedimento grave (Art. 42)
N.° 38Ordinaria fuente ↗ 24-06-2026, 2:01 p. m.✓ Asiste—
N.° 37Ordinaria fuente ↗ 23-06-2026, 2:01 p. m.✓ Asiste—
N.° 36Ordinaria fuente ↗ 22-06-2026, 9:00 p. m.✓ Asiste—
N.° 35Ordinaria fuente ↗ 17-06-2026, 2:02 p. m.✓ Asiste—
N.° 34Ordinaria fuente ↗ 16-06-2026, 2:00 p. m.✓ Asiste—
N.° 33Ordinaria fuente ↗ 15-06-2026, 9:00 p. m.✓ Asiste—
N.° 32Ordinaria fuente ↗ 10-06-2026, 2:05 p. m.✓ Asiste—
N.° 31Ordinaria fuente ↗ 09-06-2026, 2:01 p. m.✓ Asiste—
N.° 30Ordinaria fuente ↗ 08-06-2026, 9:01 p. m.✓ Asiste—
N.° 29Ordinaria fuente ↗ 03-06-2026, 2:02 p. m.✓ Asiste—
N.° 28Ordinaria fuente ↗ 02-06-2026, 2:01 p. m.✓ Asiste—
N.° 0Congreso Pleno fuente ↗ 01-06-2026, 4:00 p. m.✓ Asiste—
N.° 27Ordinaria fuente ↗ 20-05-2026, 2:00 p. m.✓ Asiste—
N.° 26Ordinaria fuente ↗ 19-05-2026, 2:00 p. m.✓ Asiste—
N.° 25Ordinaria fuente ↗ 18-05-2026, 9:00 p. m.✓ Asiste—
N.° 24Ordinaria fuente ↗ 13-05-2026, 2:04 p. m.✓ Asiste—
N.° 23Especial fuente ↗ 12-05-2026, 11:04 p. m.✓ Asiste—
N.° 22Ordinaria fuente ↗ 12-05-2026, 2:00 p. m.✓ Asiste—
N.° 21Ordinaria fuente ↗ 11-05-2026, 9:00 p. m.✓ Asiste—
N.° 20Ordinaria fuente ↗ 06-05-2026, 2:01 p. m.✓ Asiste—
N.° 19Especial fuente ↗ 05-05-2026, 11:30 p. m.✓ Asiste—
N.° 18Ordinaria fuente ↗ 05-05-2026, 2:01 p. m.✓ Asiste—
N.° 17Ordinaria fuente ↗ 04-05-2026, 9:02 p. m.✓ Asiste—
N.° 16Ordinaria fuente ↗ 22-04-2026, 3:12 p. m.✓ Asiste—
N.° 15Ordinaria fuente ↗ 21-04-2026, 2:00 p. m.✓ Asiste—
N.° 14Ordinaria fuente ↗ 20-04-2026, 9:00 p. m.✓ Asiste—
N.° 13Ordinaria fuente ↗ 15-04-2026, 2:01 p. m.✓ Asiste—
N.° 12Ordinaria fuente ↗ 14-04-2026, 2:01 p. m.✓ Asiste—
N.° 11Ordinaria fuente ↗ 13-04-2026, 8:59 p. m.✓ Asiste—
N.° 10Ordinaria fuente ↗ 08-04-2026, 2:00 p. m.✓ Asiste—
N.° 9Ordinaria fuente ↗ 07-04-2026, 2:01 p. m.✓ Asiste—
N.° 8Ordinaria fuente ↗ 06-04-2026, 9:03 p. m.✓ Asiste—
N.° 7Especial fuente ↗ 25-03-2026, 10:00 p. m.✓ Asiste—
N.° 6Ordinaria fuente ↗ 25-03-2026, 1:00 p. m.✓ Asiste—
N.° 5Especial fuente ↗ 24-03-2026, 9:00 p. m.✓ Asiste—
N.° 4Ordinaria fuente ↗ 24-03-2026, 1:06 p. m.✓ Asiste—
N.° 3Ordinaria fuente ↗ 23-03-2026, 7:59 p. m.✓ Asiste—
N.° 2Ordinaria fuente ↗ 18-03-2026, 1:02 p. m.✓ Asiste—
N.° 1Especial fuente ↗ 17-03-2026, 1:00 p. m.✓ Asiste—
N.° 0Especial fuente ↗ 11-03-2026, 12:00 p. m.✓ Asiste—

Coincidencia con su partido

Frente a la posición modal de Independientes en cada votación. Es una medida descriptiva de coincidencia, no un juicio sobre la persona ni sobre el partido (ver metodología).

84.8%

Coincidencia con la posición modal del partido

256 de 302 votaciones comparables

Votaciones donde votó distinto de la posición modal (46)

18384-08(sin título)08-07-26 Su voto: En contra Partido: A favor
14767-03(sin título)07-07-26 Su voto: Abstención Partido: A favor
18296-05(sin título)17-06-26 Su voto: A favor Partido: En contra
18230-13(sin título)03-06-26 Su voto: Abstención Partido: A favor
18216-05Reclamación de la declaración de inadmisibilidad efectuada por la Comisión de Hacienda (Art.69 ideas matrices) respecto de la indicación de las diputadas y los diputados Manouchehri, Yeomans, Barrera, Hassler, Ulloa, Malla y Brito, para incorporar un nuevo artículo: "Artículo nuevo.- Se establecerá el derecho al olvido en materia financiera, en los siguientes términos: 1) Los responsables del tratamiento de datos personales de carácter económico, financiero, bancario o comercial deberán eliminar de sus registros, internos o de comunicación a terceros, los datos personales relativos a información financiera de deudas impagas o extinguidas de personas naturales, cuando la deuda se hubiere hecho exigible o se hubiere extinguido -lo primero que ocurra-hace más de cinco años contados desde la entrada en vigencia de la presente ley. 2) Las entidades del sistema financiero, bancario y comercial no podrán utilizar la información eliminada en virtud de este artículo, ni la información relativa a deudas extinguidas, prescritas o pagadas, como criterio para denegar el acceso al crédito, a productos financieros o a la apertura de cuentas a una persona natural. Toda denegación de crédito a una persona natural deberá ser fundada por escrito y entregada al solicitante, indicando los criterios objetivos en que se sustenta. 3) El incumplimiento de las obligaciones establecidas en este artículo se sancionará conforme a la Ley N° 19.628, sobre Protección de la Vida Privada, y, una vez en plena vigencia, conforme a la Ley N° 21.719, sin perjuicio del derecho del titular a obtener indemnización por el daño patrimonial y moral causado.".20-05-26 Su voto: En contra Partido: A favor
18216-05Reclamación de la declaración de inadmisibilidad efectuada por la Comisión de Trabajo y Seguridad Social (Art 65, inciso cuarto N° 1, fijación y cálculo de impuestos) respecto de la indicación de las diputadas Gazmuri, Hassler, Castillo, Pizarro, Serrano, Santibáñez y González, y de los diputados Barrera, Barraza, Salinas, Cuello y Gatica, para agregar un artículo nuevo: “Artículo 36: Impuesto a los súper ricos. Establécese un impuesto al patrimonio, al que quedarán sujetos los siguientes contribuyentes: 1.Personas naturales domiciliadas o residentes en Chile cuyo patrimonio neto total, determinado conforme a las reglas del presente artículo, exceda de USD 100.000.000 (cien millones de dólares de los Estados Unidos de América), o su equivalente en moneda nacional al 31 de diciembre de cada año. 2.Personas naturales cuyo patrimonio neto total, determinado conforme a las reglas del presente artículo, exceda de USD 100.000.000 (cien millones de dólares de los Estados Unidos de América), o su equivalente en moneda nacional al 31 de diciembre de cada año, que trasladaron su residencia o domicilio tributario fuera de Chile, las que estarán afectas durante un período de cinco años contados desde el año del traslado. La base imponible del impuesto estará constituida por el patrimonio neto total del contribuyente descontado el monto total de sus deudas exigibles, determinado con referencia al 31 de diciembre del año respectivo. El patrimonio neto total se entenderá como el valor de mercado de la totalidad de sus activos, incluyendo bienes, derechos, acciones, participaciones en sociedades cotizadas y no cotizadas en bolsa, instrumentos financieros, activos en el extranjero, descontados los pasivos. La tasa del impuesto será de un 2% del patrimonio neto total del contribuyente Contra este impuesto se podrá imputar el total de impuestos personales efectivamente pagados en Chile, durante el respectivo año. El Servicio de Impuestos Internos podrá requerir información a organismos públicos nacionales e instituciones financieras privadas, así como autoridades extranjeras conforme a los tratados internacionales vigentes y mecanismos de intercambio automático de información, incluyendo registros de beneficiarios finales y estándares internacionales de transparencia fiscal. a)Plan Nacional de Infraestructura para la Educación Pública, cuyo objeto será la conservación y reposición de establecimientos educacionales de nivel inicial, básica y media. b)Garantizar el derecho a gratuidad en el transporte público urbano e interurbano a los estudiantes de enseñanza media. c)Ampliación de los siguientes programas de la Junta Nacional de Auxilio Escolar y Becas: i.Servicios Médicos. ii.Hogares y Residencias Estudiantiles ii. Beca Mantención para Educación Superior. iii.Útiles Escolares. iv.Programa de Alimentación Escolar. d) Ampliación de los siguientes programas del Servicio Nacional de Capacitación y Empleo: i. Subsidio Empleo a la mujer. II.Subisidio al Empleo Joven. ii. Becas de Capacitación del Fondo de Cesantía Solidario. El exceso de lo recaudado por el impuesto al patrimonio establecido en este artículo se destinará a Ingresos Generales de la Nación.”.20-05-26 Su voto: En contra Partido: A favor
17471-07(sin título)05-05-26 Su voto: A favor Partido: En contra
17690-07(sin título)14-04-26 Su voto: A favor Partido: En contra

Incluye sesiones, votaciones y rendiciones publicadas por la fuente hasta el 27-10-26, 6:03 a. m.. Ver la metodología  para la definición exacta de "elegible" y las limitaciones conocidas.

Datos objetivos de fuentes oficiales — sin puntajes ni rankings de calidad parlamentaria.

Ver también el ranking de asistencia y participación entre pares. Reseña biográfica en BCN ↗